
Si è sempre più persuasi dall’idea che l’arte sopravviva a tutto. Alla guerra, all’oblio, alla censura, persino alla morte dei suoi autori. Ma non sempre sopravvive al mercato. È questo il campo di battaglia in cui l’arte smette di essere gesto relazionale per diventare prestazione capace di contabilizzarne il valore. Una logica del profitto tanto estranea all’esperienza estetica quanto rivelatrice delle dinamiche economiche che ne regolano la sopravvivenza, soprattutto per chi cerca di abitarle minimizzando il rischio e massimizzando il guadagno. Ecco perché i report continuano a rappresentare strumenti imprescindibili, capaci di far comprendere le trasformazioni in corso ben oltre il gusto personale o l’intuizione critica.
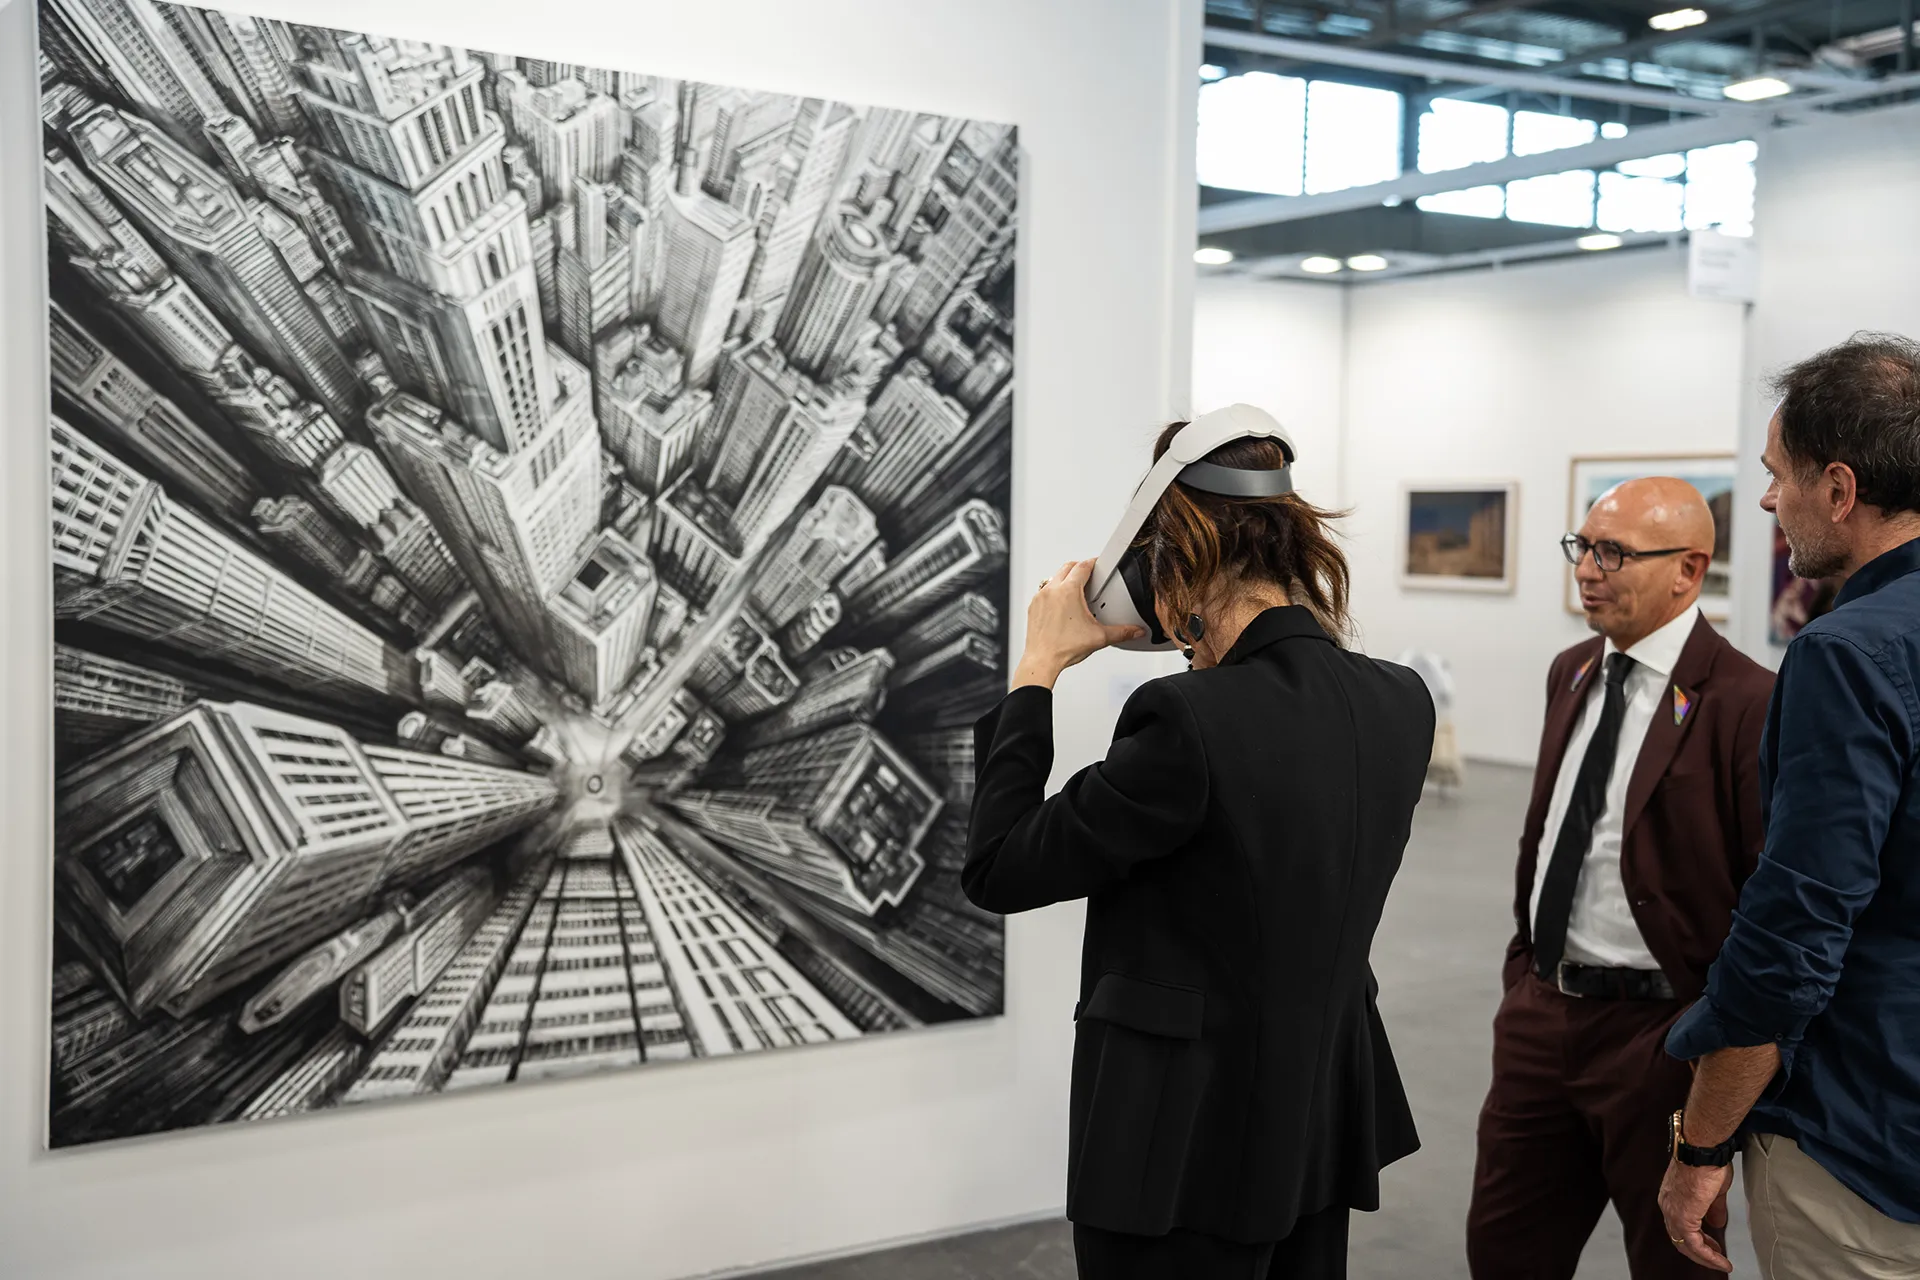
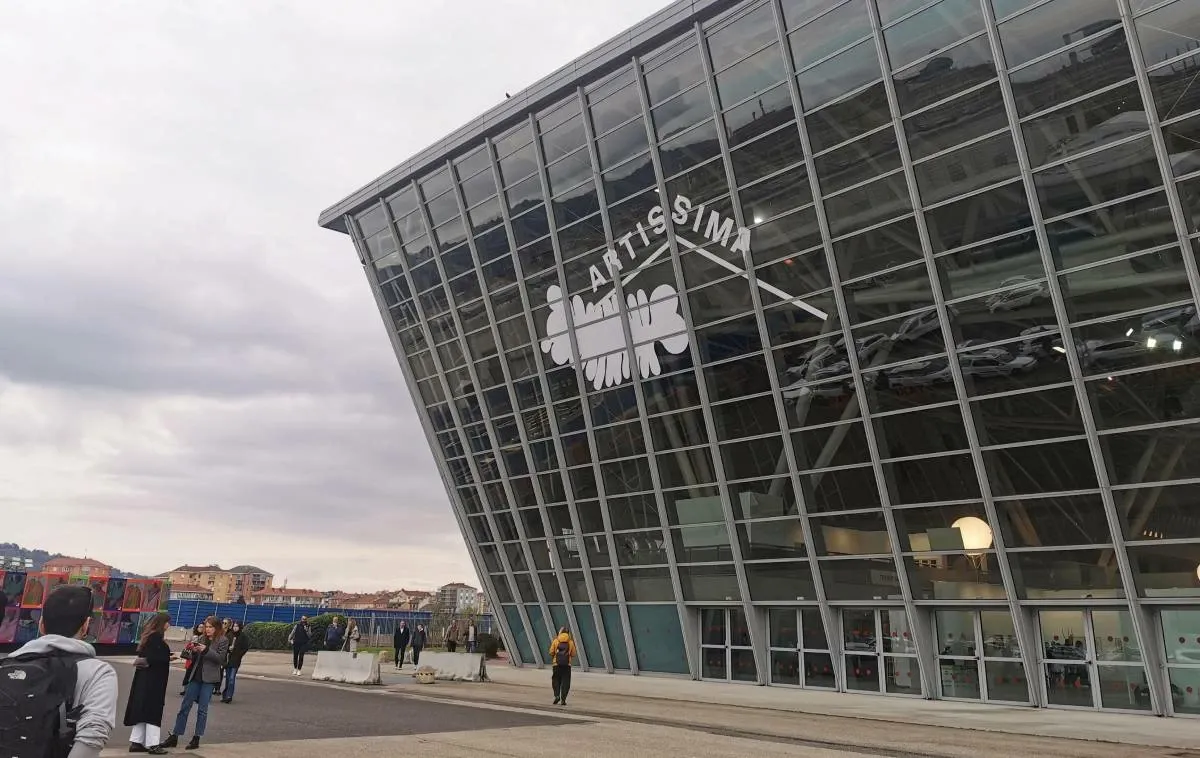
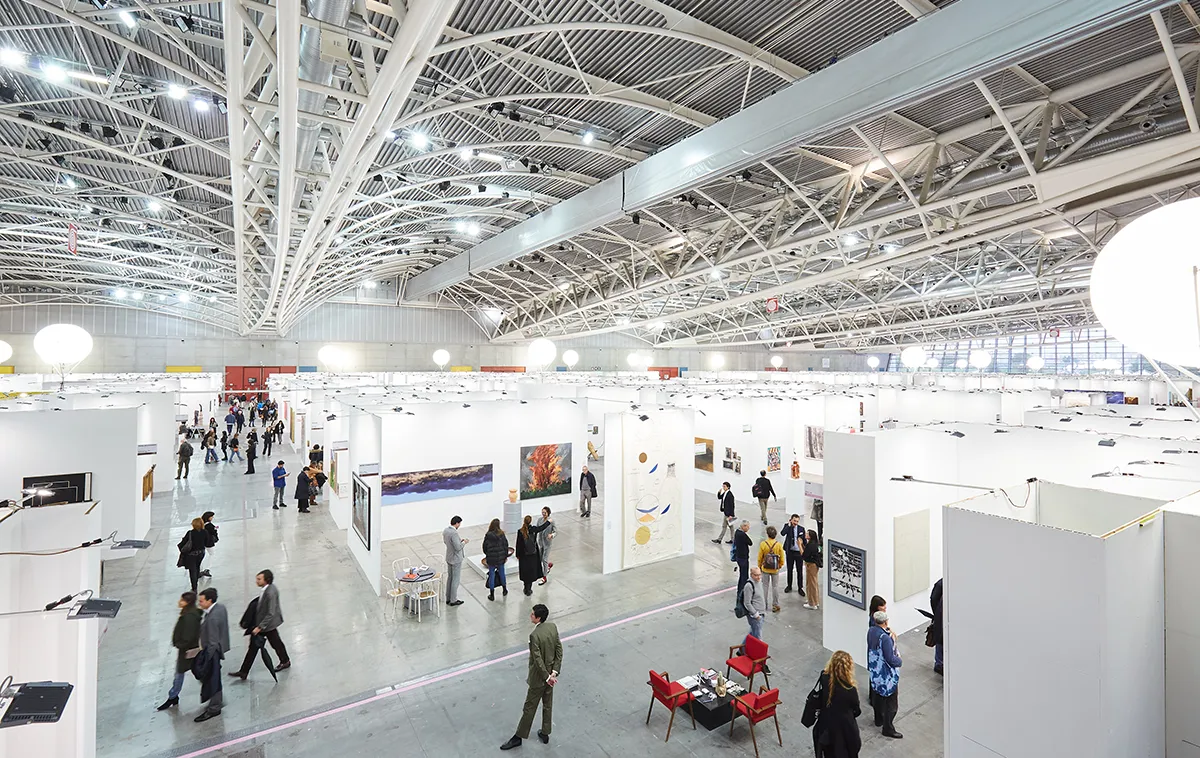
Con ArtVerona appena conclusa e lo sguardo già rivolto alla trentaduesima edizione di Artissima (Torino, 31 ottobre–2 novembre 2025), vale la pena fare il punto sullo stato del mercato, soprattutto perché non sono emersi dalla fiera veronese i dati su affluenza o vendite, bensì le novità introdotte dalla neodirezione di Laura Lamonea, interessanti per comprendere lo sviluppo narrativo della kermesse, ma non direttamente rilevanti per una lettura economica del settore.
Il mercato dell’arte sembra oggi incarnare quella scomoda situazione in cui ci si ritrova ad affrontare una salita ripida con una marcia troppo alta, quando devi stare attento a tutto, altrimenti il motore si spegne.
Dal punto di vista finanziario, questa metafora automobilistica restituisce l’instabilità strutturale che attraversa l’ecosistema artistico, dove l’equilibrio si fa sempre più precario tra la contrazione di volumi e prezzi medi, l’emergere di nuove generazioni di protagonisti e l’espansione verso geografie inedite.
Proprio quest’ultimo aspetto emerge dai dati di Deloitte Private, secondo cui il fatturato complessivo del primo semestre 2025 segna –26,2% rispetto al 2023, un calo che riflette tensioni geopolitiche e la redistribuzione dei poteri d’acquisto.
Emblematici in tal senso sono la prima Art Basel Qatar, prevista a Doha nel febbraio 2026, e l’attuale Art Basel Paris 2025, che testimoniano l’interesse crescente verso l’Asia e il Medio Oriente, soprattutto nella sezione Emergence. Questa migrazione ha ridotto la capacità delle case d’asta di reperire opere di qualità in un contesto più prudente, dove i collezionisti mostrano una minore propensione al rischio.
Dati alla mano, l’Artnet Intelligence Report segnala che tra gennaio e giugno 2025 le aste globali hanno totalizzato 4,7 miliardi di dollari, registrando un calo dell’8,8% rispetto al 2024 e un prezzo medio per lotto ai minimi del decennio, appena 24.224 dollari.
IL MERCATO SI RINGIOVANISCE
Del cambio generazionale si parla da anni, ma forse non ne abbiamo ancora colto fino in fondo le implicazioni. I nuovi collezionisti Millennial e Gen Z rappresentano ormai il 30% degli acquirenti nelle principali case d’asta (fonte: Deloitte Private), ottenendo sempre più potere d’acquisto.
Digitalmente nativi, stanno ridefinendo i meccanismi di circolazione e attribuzione di valore, includendo la domanda dell’intelligenza artificiale, prediligendo il contemporaneo e i passion assets come design, moda e lusso, e spostando l’attenzione verso fasce di prezzo medio-basse e modelli digital-first.
Si tratta di un pubblico attualissimo, che privilegia le esperienze rispetto agli investimenti e che sta ridefinendo i criteri qualitativi dell’opera, fino ad ora dettati dalla storia dell’arte. Non sorprende, quindi, che nel primo semestre 2025 i top lot sopra i 50 milioni di dollari siano quasi del tutto assenti, con l’unica eccezione del Mondrian battuto da Christie’s a 47,6 milioni.
IL CASO ITALIA: DIFFICOLTÀ E POTENZIALITÀ
In Italia, il mercato dell’arte resta fragile ma dinamico, segnato dalla riduzione dell’IVA sulle opere d’arte dal 22% al 5% (luglio 2025), la più bassa in Europa, accolta come passo decisivo per aumentare la competitività di Milano e Roma rispetto a Parigi e Londra.
Tuttavia, gli effetti concreti della riforma tardano a manifestarsi, lasciando soprattutto le maestranze con un certo amaro in bocca. Per dovere di cronaca, va ricordata la campagna di sensibilizzazione dell’anno scorso promossa da Italics e Gruppo Apollo, che ha visto unirsi in un coro trasversale figure come il critico Achille Bonito Oliva, i collezionisti Patrizia Sandretto Re Rebaudengo, Sirio Ortolani e il direttore di Miart Nicola Ricciardi, a difesa non solo delle proprie categorie ma di tutte le maestranze del settore, dai singoli impiegati, trasportatori, artigiani, manutentori fino ai giornalisti.
Un mondo del lavoro spesso ignorato, eppure fondamentale per sostenere il peso simbolico e concreto dell’intero indotto, che fatica ancora a beneficiare della promessa di una redistribuzione della ricchezza.
Seppur deboli, arrivano segnali positivi dalle case d’asta italiane, dove il numero di lotti è cresciuto del 36% e il tasso di venduto si attesta al 70%, nonostante un calo del 12% rispetto al 2024 (fonte: Deloitte Private su campione di 16 case d’asta).
Volendo adottare una visione strabica, capace di cogliere simultaneamente forza e fragilità, più che parlare di un indebolimento strutturale, questi dati raccontano di rapporti frammentati, in cui l’offerta si diversifica e il valore medio delle opere tende a ridursi.
Tra i protagonisti che emergono con vigore, Cambi si conferma leader nel design, con vendite per 3,8 milioni di euro e un terzo dei compratori provenienti dall’estero, a testimonianza di un comparto sempre più internazionale e in continua ridefinizione.
FIERE E STRATEGIE DI PREZZO
L’arte sopravvive a tutto, come spesso amiamo ripetere, ma non è detto che lo stesso valga per il mercato che la pretende. In tal senso il secondo semestre chiarirà se l’attuale rallentamento si tradurrà in una ripresa o sfocerà in una crisi più profonda, con possibili ripercussioni sulle valutazioni di medio periodo.
Sulla base dei dati disponibili, si può ipotizzare che in Italia la fascia più attiva si collochi tra i 3.000 e i 20.000 €, dove si concentra la nuova generazione di collezionisti, favorevoli a prezzi accessibili ma sufficientemente impegnativi da comunicare valore culturale oltre che economico.
La nuova liquidità si concentra invece sui mid-career (40–60 anni – N.d.R.: ne abbiamo scritto qui), con acquisizioni consolidate tra i 15.000 e i 70.000 € da parte di chi predilige opere con provenienza certa e pubblicazioni documentate, Infine, i blue-chip o storicizzati (anni ’60–’90, con cataloghi ragionati o musealizzazioni) occupano la fascia più stabile, nonostante la rotazione sia minore, con valori compresi tra 80.000 e 500.000 €.
In altre parole, il prezzo smette di essere solo una cifra e diventa strumento strategico, coerente con il posizionamento dell’artista, il mercato di riferimento e la costruzione di valore culturale ed economico nel medio-lungo periodo.
Le fiere, così, si configurano come osservatori privilegiati dell’interesse, luoghi in cui testare e costruire reputazione, a condizione che il pricing risponda a una logica strategica e non speculativa.

Roberto D’Onorio (1979) vive e lavora a Roma. Inizia la sua carriera artistica collaborando con la cattedra di Fenomenologia delle Arti Contemporanee di Cecilia Casorati all’Accademia di Belle Arti di Roma e nel 2010 con Cecilia Canziani e Ilaria Gianni per la NOMAS Foundation. Nello stesso anno affianca Anna Cestelli Guidi in occasione della Biennale Fluxus (Auditorium Parco della Musica, Roma). Nel 2012 lavora presso la Galleria Marino di Giuseppe Marino, Roma. Dal 2013 collabora con la Galleria 291est, Roma, rivestendo i ruoli professionali di Curatore e Responsabile Management.
Congratulazioni per l’articolo da una vecchietta futurista di 92 anni!